House View

House View Q4 2026: Momentum kembali menguat

Pandangan kami terhadap pasar global

  • Prospek global membaik. Pertumbuhan ekonomi tetap kuat di tengah tekanan yang masih berlanjut dan inflasi yang berada di atas target. Perekonomian AS tampak siap kembali menguat dari fondasi yang solid, pertumbuhan Eropa melampaui ekspektasi, dan perekonomian Tiongkok berpotensi bangkit pada Q4.
  • Latar belakang pertumbuhan yang lebih kuat memberikan ruang bagi bank sentral untuk tetap berfokus pada inflasi, seiring pasar dan perekonomian beradaptasi dengan tingkat suku bunga yang lebih tinggi. Setelah kenaikan suku bunga pada September, kami memperkirakan Federal Reserve AS (The Fed), European Central Bank (ECB), dan Bank of Japan akan menaikkan suku bunga sebesar 25 basis poin lagi hingga akhir tahun.
  • Kinerja laba perusahaan yang kuat, didukung oleh investasi dan belanja terkait AI, diperkirakan dapat mempertahankan momentum sekaligus menopang pasar saham dan obligasi. Imbal hasil obligasi bergerak naik, tetapi mengingat besarnya tekanan inflasi yang dipicu sektor energi, penyesuaian pasar sejauh ini masih terkendali. Laba perusahaan terus mendukung spread kredit, sementara suku bunga yang lebih tinggi dapat menguntungkan perusahaan dengan kemampuan menghasilkan arus kas yang kuat serta saham value.
  • Di tengah pertumbuhan yang solid dan inflasi yang masih di atas target, pasar mengantisipasi langkah tegas dari bank sentral. Setelah awal masa jabatan Kevin Warsh sebagai kepala The Fed yang diwarnai ketidakpastian, independensi lembaga ini mungkin perlu kembali diperkuat. Keraguan dalam mengambil kebijakan berisiko kembali memicu perdebatan mengenai independensi bank sentral. Meningkatnya de-dolarisasi, indikasi represi keuangan yang didorong oleh Treasury AS, serta pemilu paruh waktu AS menjadi faktor yang perlu dicermati terhadap dolar AS. Risiko lainnya mencakup eskalasi lebih lanjut di Timur Tengah, tekanan harga energi, melemahnya pasar tenaga kerja dan belanja konsumen, serta imbal hasil investasi terkait AI yang lebih rendah dari ekspektasi.
  • Secara keseluruhan, kondisi ekonomi dan pasar masih mendukung aset berisiko. Setelah sempat terjadi perlambatan pada pertengahan tahun, perekonomian global tampaknya akan menutup tahun ini dengan posisi yang lebih kuat, dengan Eropa terutama berada dalam posisi yang relatif baik menjelang Q4.

Icon

BAGAN KUARTAL

Kepercayaan kembali seiring momentum pertumbuhan menguat
Setelah mengalami perlambatan pada awal tahun, sentimen bisnis mulai pulih di berbagai negara dengan perekonomian besar. Meskipun risiko masih ada, perbaikan tingkat kepercayaan mengindikasikan penguatan pertumbuhan yang lebih luas dan berkelanjutan menjelang akhir tahun.
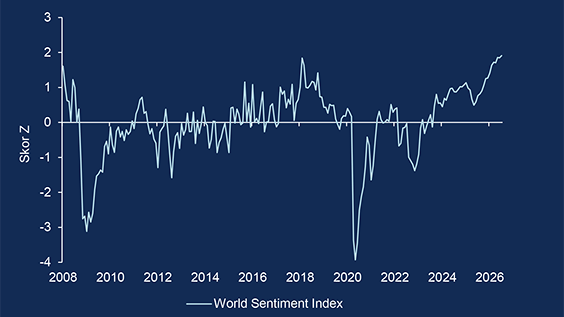
Grafik garis menampilkan World Sentiment Index dari tahun 2008 hingga Juli 2026. Sentimen bergerak fluktuatif di sekitar level nol, dengan penurunan tajam selama krisis keuangan global 2008 dan 2020, dilanjutkan dengan pemulihan yang berkelanjutan hingga mendekati level 2 pada 2026.

World Sentiment Index mengukur sentimen secara keseluruhan dengan mempertimbangkan kemunculan kata-kata positif dan negatif dalam laporan negara yang diterbitkan oleh Economist Intelligence Unit.
Sumber: Allianz Global Investors Global Economics & Strategy, Ahir/Bloom/Furceri (data per 31 Juli 2026).

Kekurangan waktu? Unduh rangkuman House View Q4 kami.

Keyakinan kelas aset:

Keyakinan kelas aset: ekuitas

  • Peluang AI terus meluas melampaui GPU seiring penerapan dan aplikasi agentic AI yang semakin berkembang dan mengubah infrastruktur fisik komputasi. Peningkatan kepadatan rak server serta keterbatasan pasokan tembaga turut mendorong permintaan terhadap interkoneksi optik, material canggih, dan sistem kelistrikan.
  • Elektrifikasi juga terus didukung oleh pembangunan pusat data, peningkatan pesanan industri, dan kenaikan belanja infrastruktur.
  • Di Asia, pemasok perangkat keras berpotensi diuntungkan oleh peningkatan arsitektur dan kelangkaan komponen, sementara rantai pasok Tiongkok yang kuat dan terintegrasi mendukung penyebaran AI di berbagai bidang, mulai dari infrastruktur, model, hingga aplikasi.
  • India terus memadukan ekonomi yang didorong aspirasi dan konsumsi domestik dengan posisi geopolitik yang menguntungkan serta pengembangan ekosistem AI yang pesat. Di Jepang, kebijakan ekonomi dari Perdana Menteri Sanae Takaichi yang menunjang pertumbuhan dan reformasi tata kelola perusahaan memberikan dorongan ekstra.
  • Saham value dapat meningkatkan diversifikasi portofolio. Valuasi relatif yang menarik dalam lingkungan suku bunga nominal dan riil yang lebih tinggi berpotensi memberikan peluang kenaikan. Eksposur sektor dan faktor yang berbeda dari saham value juga dapat menjadi penyeimbang terhadap portofolio yang banyak terpapar oleh saham AI, momentum, dan saham pertumbuhan berdurasi panjang.

Saham value dapat meningkatkan diversifikasi portofolio. Valuasi relatif yang menarik dalam lingkungan suku bunga nominal dan riil yang lebih tinggi berpotensi memberikan peluang kenaikan. Eksposur sektor dan faktor yang berbeda dari saham value juga dapat menjadi penyeimbang terhadap portofolio yang banyak terpapar oleh saham AI, momentum, dan saham pertumbuhan berdurasi panjang.

Keyakinan kelas aset: pendapatan tetap

  • Kami memperkirakan kurva imbal hasil akan makin curam di AS, Jerman, dan Australia. Obligasi US Treasury Inflation-Protected Securities (TIPS) diperkirakan akan mencatat kinerja yang lebih baik, seiring tekanan kenaikan harga energi yang masih berlanjut.
  • Pada tenor pendek, obligasi pemerintah Jerman (Bunds) dapat menawarkan valuasi yang lebih menarik dibandingkan US Treasury. Pada tenor panjang, obligasi pemerintah Inggris (Gilts) terlihat menarik dibandingkan pasar obligasi utama lainnya. Dengan imbal hasil yang berada di level tertinggi dalam beberapa tahun terakhir, kami menilai investor memperoleh kompensasi yang memadai atas risiko fiskal.
  • Di pasar negara berkembang, kami lebih condong memilih obligasi dari negara pengekspor minyak dibandingkan negara pengimpor minyak. Kami tetap optimistis terhadap obligasi domestik Brasil dan Hungaria mengingat keduanya telah mencatat kinerja kuat sejak awal tahun.
  • Dengan prospek dolar AS yang relatif netral, kami lebih memilih pasangan mata uang yang tidak terlalu bergantung pada arah pergerakan dolar AS. Kami menyukai mata uang yang cenderung diuntungkan oleh penguatan siklus ekonomi (pro-siklis) dan menawarkan imbal hasil tinggi, dengan pembiayaan posisi tersebut melalui mata uang tertentu dengan imbal hasil rendah.
  • Kami tetap meyakini bahwa pendapatan dari kupon obligasi (carry) merupakan faktor pendorong utama imbal hasil investasi kredit. Kami memiliki pandangan positif terhadap sektor keuangan dan sektor konsumen non-siklikal, berhati-hati terhadap saham konsumen siklikal, dan makin positif terhadap perusahaan hyperscaler AI tertentu karena pelebaran spread belakangan ini telah membuat valuasinya lebih menarik.

Pernyataan yang dimuat di sini dapat mencakup pernyataan ekspektasi masa depan dan pernyataan prediksi lainnya yang didasarkan pada pandangan dan asumsi manajemen saat ini serta melibatkan risiko yang diketahui maupun tidak diketahui dan ketidakpastian yang dapat menyebabkan hasil, kinerja, atau kejadian aktual yang berbeda secara materiel dari yang dinyatakan atau tersirat dalam pernyataan tersebut. Kami tidak berkewajiban untuk memperbarui pernyataan prakiraan mana pun.

Keyakinan kelas aset: multi-aset

  • Kami menaruh posisi overweight pada saham, dengan keyakinan terbesar pada pasar negara berkembang, diikuti Jepang, saham AS, dan Eropa. Hal ini didukung oleh pertumbuhan laba yang kuat, revisi estimasi laba yang positif, dan belanja modal terkait AI yang terus berlanjut. Robotika, bioteknologi, dan perusahaan tambang emas menawarkan peluang tematik yang menarik.
  • Kami bersikap netral hingga berhati-hati terhadap obligasi pemerintah di pasar negara maju karena inflasi inti yang masih tingg, kekhawatiran fiskal, keraguan mengenai independensi bank sentral, serta kenaikan suku bunga yang sudah tecermin dalam harga pasar. Kami lebih condong ke obligasi pemerintah Eropa, tetapi tetap berhati-hati terhadap Prancis karena risiko terkait pemilu.
  • Kami melihat peluang pada obligasi pasar negara berkembang, terutama di negara dengan imbal hasil riil tinggi dan kondisi fiskal yang mendukung. Pasar negara berkembang pengekspor energi menjadi salah satu area menarik. Pandangan kami terhadap kredit secara umum netral, dengan preferensi pada obligasi investment grade berkualitas tinggi.
  • Pandangan kami terhadap mata uang bersifat netral dan tidak memiliki arah yang kuat dalam jangka pendek. Namun dalam jangka menengah hingga panjang, kami memperkirakan dolar AS akan melemah terhadap mata uang negara-negara G7.
  • Permintaan investor, kekhawatiran fiskal, dan keraguan mengenai independensi bank sentral membuat kami tetap konstruktf terhadap emas. Komoditas secara lebih luas juga menjadi preferensi kami. Penilaian ini didasari oleh keterbatasan pasokan, gangguan pada kilang, dan ketatnya pasar energi.

Pernyataan yang dimuat di sini dapat mencakup pernyataan ekspektasi masa depan dan pernyataan prediksi lainnya yang didasarkan pada pandangan dan asumsi manajemen saat ini serta melibatkan risiko yang diketahui maupun tidak diketahui dan ketidakpastian yang dapat menyebabkan hasil, kinerja, atau kejadian aktual yang berbeda secara materiel dari yang dinyatakan atau tersirat dalam pernyataan tersebut. Kami tidak berkewajiban untuk memperbarui pernyataan prakiraan mana pun.

Pemikiran terbaru kami tentang makroekonomi dan pasar, ditambah wawasan dari CIO kelas aset kami.

House View lengkap kami mencakup analisis komprehensif pasar investasi dan data eksklusif.
Unduh PDF
Ini adalah ringkasan House View Q4 2026 kami
Unduh PDF

Dokumen ini membahas pandangan jajaran kepemimpinan investasi Allianz Global Investors memasuki Q4 2026. Kinerja masa lalu bukan merupakan indikator untuk kinerja masa depan. Pernyataan yang dimuat di sini dapat mencakup pernyataan ekspektasi masa depan dan pernyataan prediksi lainnya yang didasarkan pada pandangan dan asumsi manajemen saat ini serta melibatkan risiko yang diketahui maupun tidak diketahui dan ketidakpastian yang dapat menyebabkan hasil, kinerja, atau kejadian sesungguhnya yang berbeda jauh dari yang dinyatakan atau tersirat dalam pernyataan tersebut. Kami tidak berkewajiban untuk memperbarui pernyataan prakiraan mana pun.

Investasi mengandung risiko. Nilai investasi dan pendapatan yang dihasilkan dapat mengalami penurunan maupun kenaikan, dan investor mungkin tidak memperoleh kembali seluruh jumlah yang diinvestasikan.

Kinerja masa lalu tidak dapat digunakan untuk memprediksi kinerja di masa depan. Apabila mata uang yang digunakan untuk menampilkan kinerja masa lalu berbeda dengan mata uang negara tempat tinggal investor, maka investor perlu menyadari bahwa akibat fluktuasi nilai tukar, kinerja yang ditampilkan dapat menjadi lebih tinggi atau lebih rendah apabila dikonversikan ke mata uang lokal investor.

Informasi ini hanya untuk tujuan informasi dan tidak boleh ditafsirkan sebagai ajakan atau undangan untuk melakukan penawaran pembelian atau penjualan atas efek apa pun. Pandangan dan opini yang dinyatakan di sini dapat berubah sewaktu-waktu tanpa pemberitahuan dan merupakan pandangan penerbit atau perusahaan afiliasinya pada saat publikasi. Data yang digunakan berasal dari berbagai sumber dan dianggap akurat serta dapat diandalkan pada saat publikasi, namun belum diverifikasi secara independen; keakuratan atau kelengkapannya tidak dijamin dan tidak ada tanggung jawab yang ditanggung atas kerugian langsung maupun konsekuensial yang timbul dari penggunaannya, kecuali disebabkan oleh kelalaian berat atau kesengajaan. Penggandaan, publikasi, ekstraksi, atau transmisi isi dokumen ini, dalam bentuk apa pun, tidak diperkenankan, kecuali dengan izin tegas dari Allianz Global Investors.

Materi ini belum ditinjau oleh otoritas pengawas mana pun.


Dokumen ini didistribusikan oleh perusahaan-perusahaan Allianz Global Investors sebagai berikut: di Australia, materi ini disampaikan oleh Allianz Global Investors Asia Pacific Limited (“AllianzGI AP”) dan ditujukan hanya untuk konsultan investasi serta investor institusi/profesional, dan tidak ditujukan kepada publik atau investor ritel individual. AllianzGI AP tidak memiliki izin untuk memberikan layanan keuangan kepada klien ritel di Australia. AllianzGI AP dikecualikan dari kewajiban untuk memiliki Australian Foreign Financial Service License berdasarkan Corporations Act 2001 (Cth) sesuai dengan ASIC Class Order (CO 03/1103) terkait penyediaan layanan keuangan hanya kepada klien wholesale. AllianzGI AP berizin dan diawasi oleh Hong Kong Securities and Futures Commission berdasarkan hukum Hong Kong, yang berbeda dari hukum Australia; di Uni Eropa, oleh Allianz Global Investors GmbH, sebuah perusahaan investasi di Jerman yang berizin oleh German Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) dan juga berizin serta diawasi di Afrika Selatan oleh Financial Sector Conduct Authority; di Inggris, oleh Allianz Global Investors (UK) Ltd., nomor perusahaan 11516839, yang berizin dan diawasi oleh Financial Conduct Authority (FCA); di Swiss, oleh Allianz Global Investors (Schweiz) AG yang berizin oleh otoritas pasar keuangan Swiss (FINMA); di Hong Kong, oleh Allianz Global Investors Asia Pacific Ltd. yang berlisensi oleh Hong Kong Securities and Futures Commission; di Singapura, oleh Allianz Global Investors Singapore Ltd., yang diawasi oleh Monetary Authority of Singapore [Nomor Registrasi Perusahaan 199907169Z]; di Jepang, oleh Allianz Global Investors Japan Co., Ltd., yang terdaftar sebagai Financial Instruments Business Operator [Nomor Terdaftar: Direktur Kanto Local Finance Bureau (Financial Instruments Business Operator), No. 424], serta anggota Japan Investment Advisers Association, Investment Trust Association, Japan dan Type II Financial Instruments Firms Association; di Tiongkok daratan, untuk skema Qualified Domestic Institutional Investor sesuai dengan peraturan yang berlaku dan hanya untuk tujuan informasi; di Taiwan, oleh Allianz Global Investors Taiwan Ltd. yang berizin dari Financial Supervisory Commission Taiwan; di Indonesia, oleh PT Allianz Global Investors Asset Management Indonesia yang berizin dan diawasi oleh Otoritas Jasa Keuangan (OJK) — investasi melalui reksa dana mengandung risiko, sebelum memutuskan untuk berinvestasi calon investor wajib membaca dan memahami prospektus; dan di Abu Dhabi Global Market, oleh Allianz Global Investors Middle East Limited yang berizin dan diawasi oleh ADGM Financial Services Regulatory Authority.

Admaster: 5961440

House View archives

Perekonomian global tengah menghadapi tekanan dari berbagai guncangan berturut-turut, namun belum menunjukkan tanda pelemahan yang signifikan. Skenario dasar kami tetap menunjukkan ketahanan, namun dengan berbagai kemungkinan hasil yang ada, pendekatan selektif menjadi semakin penting.

Pelajari Selengkapnya

Pasar global memasuki kuartal kedua dengan lanskap yang lebih kompleks dibandingkan ekspektasi pada awal tahun. Meski pertumbuhan melambat, ekonomi tetap menunjukkan ketangguhan. Namun, inflasi yang persisten berisiko menunda pemangkasan suku bunga serta mempertahankan kebijakan moneter yang ketat. Kami mengutamakan pemilihan durasi yang selektif, imbal hasil berkualitas, saham-saham terkait AI, dan tetap bersikap waspada terhadap Dolar AS.

Pelajari Selengkapnya

Memasuki 2026, perekonomian global berada dalam kondisi tertekan, tetapi tetap bertahan. Kami memperkirakan pertumbuhan akan tetap terjaga, menciptakan lingkungan yang mendukung pengambilan risiko. Pengelolaan aktif akan menjadi sangat krusial.

Pelajari Selengkapnya

Allianz Global Investors

Anda sekarang meninggalkan situs web ini dan dialihkan ke situs web di bawah ini. Ini tidak menyiratkan persetujuan atau pengesahan atas informasi oleh Allianz Global Investors yang terdapat dalam situs web yang dialihkan atau Allianz Global Investors tidak menerima tanggung jawab atau kewajiban apa pun sehubungan dengan yang terkandung di dalamnya.